Le bouquet
La vente de votre résidence principale est en principe exonérée d’impôt sur la plus-value. Le notaire vérifie les conditions applicables à votre logement et à ses dépendances.
Le viager transforme la valeur de votre bien en capital, en revenus réguliers, ou les deux, tout en vous permettant de continuer à y vivre. Une solution à étudier au regard de votre situation, de vos besoins et de vos objectifs.
Nous échangeons chaque jour avec des vendeurs aux objectifs différents. Vous vous reconnaissez peut-être dans l’un d’eux.
Une rente versée à vie et indexée chaque année, pour vivre votre retraite plus sereinement.
Le bouquet, versé à la signature, finance un projet : aide à domicile, adaptation du logement, aide à vos proches.
Les gros travaux et la part propriétaire des charges de copropriété ne sont plus à votre charge.
La rente peut continuer d’être versée à votre conjoint ou à un tiers, et le droit d’occuper le logement peut lui être réservé.
Décider de votre vivant de l’avenir de votre bien, et aider vos proches dès aujourd’hui grâce au bouquet.
Un bien loué vendu en viager libre : plus d’impayés, de recherche de locataires ni de remise en état.
Votre situation est particulière ? Rencontrons-nous pour construire ensemble la solution la plus adaptée.
Nous vous présentons toutes les possibilités et vous aidons à choisir. Nous étudions aussi la vente au comptant et le bail à nourriture.
| Viager occupé | Viager libre | Nue-propriété | Vente à terme | |
|---|---|---|---|---|
| Vous continuez d’habiter le bien | Oui, à vie | Non : le bien est libre ou loué | Oui, et vous pouvez le louer | Oui si elle est occupée, non si elle est libre |
| Ce que vous percevez | Une rente, un bouquet ou les deux | Une rente, ou un bouquet et une rente | Une rente, un bouquet ou les deux | Des mensualités, un bouquet ou les deux |
| Durée des versements | À vie | À vie | À vie, pour la rente | Durée fixée à la signature |
| Les gros travaux | À la charge de l’acquéreur | À la charge de l’acquéreur | Selon la nature des travaux et l’acte | À la charge de l’acquéreur |
Ces garanties sont choisies avec vous, puis inscrites dans l’acte de vente avec le notaire.
Vous conservez le droit de vivre chez vous jusqu’à la fin de votre vie. Il peut aussi bénéficier à votre conjoint ou à un proche.
Le paiement de la rente est garanti par une hypothèque au profit du vendeur. Si la rente n’est pas payée, la vente peut être annulée.
Elle est revalorisée chaque année sur l’indice des prix à la consommation publié par l’Insee.
Au décès du vendeur, la rente peut continuer d’être versée à son conjoint, de 10 à 100 % selon ce que prévoit l’acte.
Si vous quittez le logement plus tôt, pour une maison de retraite par exemple, la rente peut être majorée, de 10 à 30 % selon l’acte.
Toutes ces garanties sont inscrites dans l’acte authentique de vente, rédigé et signé chez le notaire.
Des repères généraux pour un vendeur en viager. Votre notaire confirme ce qui s’applique à votre situation.
La vente de votre résidence principale est en principe exonérée d’impôt sur la plus-value. Le notaire vérifie les conditions applicables à votre logement et à ses dépendances.
Seule une partie de la rente est soumise à l’impôt sur le revenu. Cette part dépend de votre âge au premier versement :
| Âge au premier versement | Part imposable |
|---|---|
| Moins de 50 ans | 70 % |
| De 50 à 59 ans | 50 % |
| De 60 à 69 ans | 40 % |
| 70 ans et plus | 30 % |
Le viager ne concerne pas seulement la maison où vous vivez.
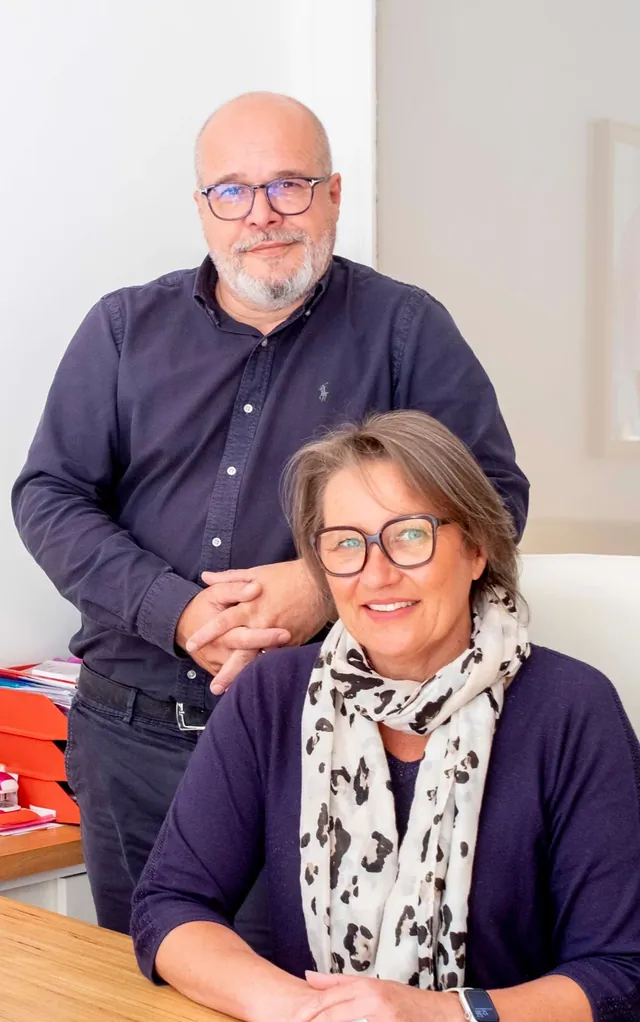
Éric et Sandrine Le Roux, installés en Île-de-France, accompagnent vendeurs et acquéreurs avec des valeurs familiales vécues au quotidien.
Vous êtes suivi par les mêmes personnes pendant tout votre projet, et après la vente.
Un parcours dans le conseil, la finance, l’immobilier et les services à la personne, aujourd’hui consacré au viager.
Notaires, diagnostiqueurs et investisseurs institutionnels, pour sécuriser chaque étape.
Vous ne trouvez pas votre réponse ? Appelez-nous au 01 39 43 87 64.
Ils dépendent de la valeur de votre bien, de votre âge et de votre espérance de vie statistique, et du montant du bouquet choisi : plus le bouquet est élevé, plus la rente est faible. Il n’existe pas de formule unique ; nous construisons le montage avec vous dans l’étude gratuite.
Non. En viager occupé, vous gardez le droit d’y vivre, mais pas de le louer. Si vous souhaitez pouvoir le louer, la vente de la nue-propriété peut être plus adaptée.
La répartition dépend notamment du droit conservé : droit d’usage et d’habitation ou usufruit. Les charges, les travaux et les taxes sont précisés dans l’acte de vente. Nous les examinons avec vous et le notaire avant la signature.
Si l’acte le prévoit, la rente est majorée lorsque vous libérez le logement plus tôt que prévu, généralement de 10 à 30 %. Nous en parlons dès l’étude pour l’inscrire dans l’acte.
Le vendeur bénéficie d’une hypothèque sur le bien et d’une clause résolutoire : en cas de défaut de paiement, la vente peut être annulée.
Une étude personnalisée, gratuite et sans engagement. Éric et Sandrine vous répondent et prennent le temps de vous expliquer chaque possibilité.